茅台连续两个月把直营店飞天茅台价格往上推,9月8日刚调到1766元/瓶,这轮“小步快跑”的节奏接下来大概率会先停下来,而不是继续往上冲。但停不等于关——动态调价机制本身不会消失股票做空开户,会不会重启完全取决于接下来几周的市场数据。

为什么这次大概率会暂停核心逻辑很简单:直营店的挂牌价已经和真实成交价基本接轨了,继续提价的必要性在大幅下降。
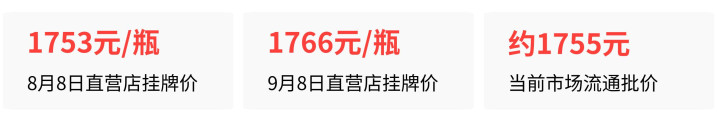
8月8日直营店调到1753元,9月8日再调到1766元,而目前飞天茅台的市场流通批价就在1755元附近。挂牌价和批价几乎贴在一起,意味着之前“官方价远低于市场价、黄牛赚差价”的套利空间已经被压缩到几乎没有。
茅台总经理王莉在半年业绩说明会上说得也很直白——“不唯指标,不竭泽而渔”,当前直营店价格已经和流通批价全面接轨,进一步持续提价的必要性大幅下降,动态机制将进入供需平衡观察期。
这不是说茅台“不敢涨了”,而是说这轮调价的核心目标——让官方售价贴近真实成交价、压缩中间炒作空间——已经基本完成。继续往上推,边际收益会骤降,风险反而会放大。
更深层的约束,不在表面价格上直营店价格和批价接轨,只是表面的直接原因。真正让茅台不敢在这个节点继续猛推的,是压在行业头顶的几块大石头。 第一块石头,是流通渠道里沉淀的海量社会库存。 行业估算,目前全渠道未开瓶的飞天茅台大约在1.2亿到2.2亿瓶之间,相当于茅台两到三年的全国真实消费量,加权平均持仓成本约2079元/瓶,按当前批价计算,这批库存全面处于浮亏状态。
自营店调价节奏过快,可能触发囤货群体集中抛售,引发价格体系踩踏。 第二块石头,是经销商利润已经被压到极限。 两次上调销售合同价后,经销商单瓶利润从约330元降到了约270元,下游烟酒店利润只剩20到30元。涨价效应传导不到终端,再提价就是在放大厂商和传统经销体系之间的利益裂痕。 第三块石头,是全行业的大环境完全背离。 中国酒业协会联合毕马威6月发布的报告显示,全行业74.8%酒企营收萎缩,74.1%客单价下行,多数品牌都在降价去库存。茅台是行业内唯一逆势连续提价的头部企业,单独持续上行会脱离整个行业的定价周期。 第四块石头,是i茅台9615万用户的价格锚点。 i茅台上的飞天茅台售价是1639元,线下自营店已经是1766元,价差127元。如果线下继续猛推,线上线下的价差过大,会动摇i茅台用户长期建立的价格信任。
这些约束加在一起,决定了茅台在9月之后的最优策略不是“继续推”,而是“停下来观察”。
什么信号出现,说明判断错了预判的价值不在于“猜对”,而在于说清楚什么情况下这个判断不成立。以下几个信号,任何一个出现,都意味着阶段性暂停的判断需要重新评估:
飞天茅台原箱或散瓶批价连续3周高于1766元的直营店挂牌价,同时渠道库存快速去化,存销比降至0.7以下中秋国庆旺季期间,茅台官方再次发布公开调价通知,继续上调直营店售价渠道调研显示经销商整体利润水平环比回升,终端动销同比大幅增长超过30%,消费需求出现明确的超预期回暖如果这些信号一个都没出现,那目前的判断——9月之后调价节奏阶段性暂停——就仍然成立。
元股证券:ygzq.hk我的判断:暂停概率更高,但机制不会关坦率说,这件事还没有最终落定,任何判断都属于预测范畴。但综合目前所有可观测的变量——挂牌价和批价已经接轨、社会库存压力巨大、经销商利润被压缩、全行业处于深度调整期、管理层表态趋于谨慎——我认为阶段性暂停的概率明显高于继续上行。
动态调整机制本身不会关闭。茅台花了半年时间搭建起来的这套“随行就市、供需适配、量价平衡”的价格体系,是它从“计划定价”转向“市场定价”的核心基础设施。它会一直运转,只是在当前这个节点上,机制给出的信号大概率是“暂停”,而不是“继续推”。
十大杠杆配资如果你在关注这件事股票做空开户,接下来重点盯住的不是茅台官方的表态措辞,而是批价和库存这两个硬数据——它们才是决定调价机制下一步往哪个方向转的真正路标。
正配网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯