 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
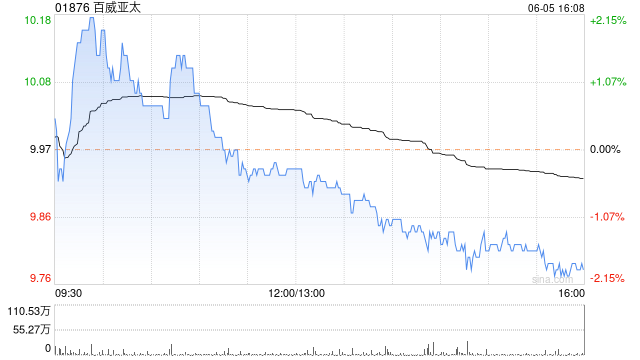
野村发布研报称在线配资平台,预期百威亚太(01876)第三季业绩将再度录得疲弱表现,中国市场表现持续转弱,韩国市场增长动能平庸,惟部分被印度市场维持快速增长抵销;将公司目标价由8.6港元下调至7.8港元,维持“买入”评级,认为目前估值不贵。
该行预计,百威亚太第三季收入及正常化EBITDA将分别同比下跌9%及20%,而由于短期内未见转机,其销售及EBITDA增长乏力的趋势料将延续至第四季。
 配资炒股指南
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 在线配资平台
元股证券:ygzq.hk正配网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯